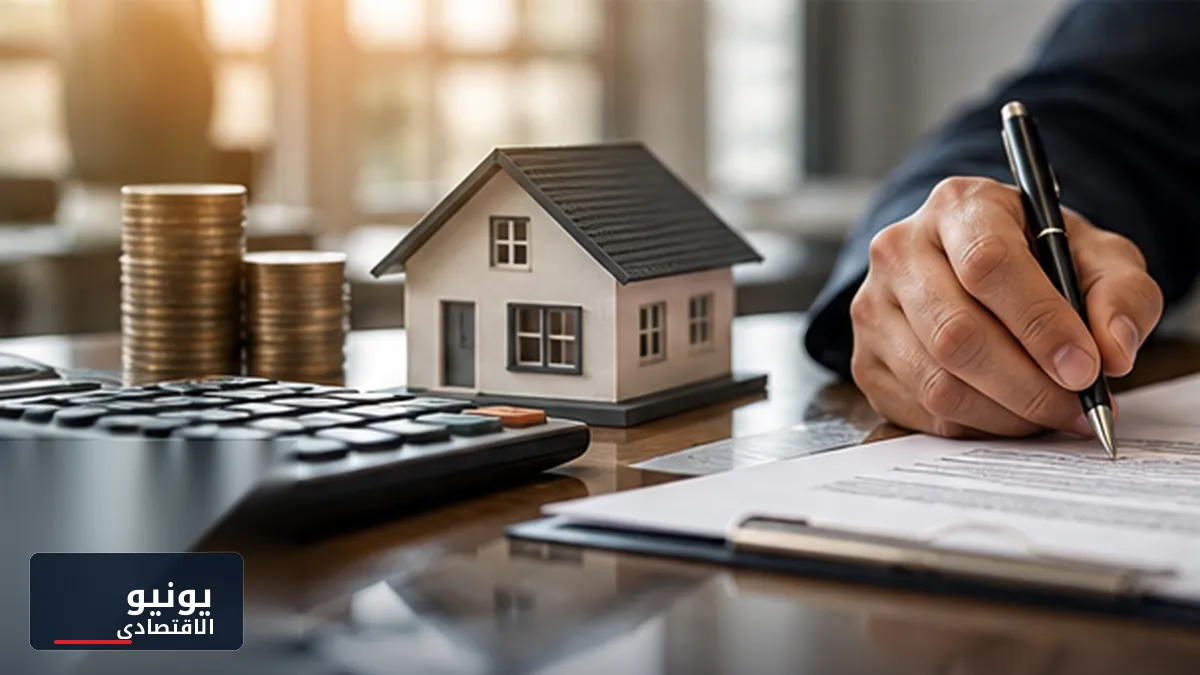
يشهد ملف التمويل العقاري من البنوك اهتمامًا متزايدًا خلال الفترة الحالية، خاصة مع تغير أسعار الفائدة وتأثيرها المباشر على قرارات الشراء في سوق العقارات.
وبين ارتفاع تكلفة الاقتراض من جهة، وحاجة المواطنين إلى السكن من جهة أخرى، تبرز تساؤلات حول مدى جدوى التمويل العقاري الآن، وما إذا كانت هناك فرص حقيقية للشراء رغم التحديات.
ما هو التمويل العقاري؟
التمويل العقاري هو نظام تمويلي يتيح للمواطن شراء وحدة سكنية من خلال قرض بنكي طويل الأجل، يتم سداده على أقساط شهرية تمتد لسنوات، مقابل فائدة محددة وفق شروط يضعها البنك.
هذا النظام يهدف إلى تخفيف العبء المالي عن المشترين، خاصة من محدودي ومتوسطي الدخل.
تأثير تغير أسعار الفائدة على التمويل العقاري
تلعب أسعار الفائدة دورًا محوريًا في تحديد تكلفة التمويل العقاري. فعند ارتفاع الفائدة:
تزيد قيمة القسط الشهري
ترتفع التكلفة الإجمالية للوحدة
يتردد بعض المشترين في اتخاذ القرار
أما في حال الاستقرار أو الانخفاض النسبي:
تصبح الأقساط أكثر قابلية للتحمل
تزيد فرص الإقبال على الشراء
تنشط حركة السوق العقاري
هل ما زالت هناك فرص للشراء؟
رغم تغير أسعار الفائدة، لا تزال هناك فرص حقيقية للشراء من خلال التمويل العقاري، خاصة في ظل:
المبادرات البنكية المدعومة
برامج التمويل طويلة الأجل
تنوع العروض بين البنوك
فترات سداد تمتد حتى 20 و25 سنة
هذه العوامل تقلل من أثر ارتفاع الفائدة على القسط الشهري.
مبادرات البنوك ودورها في دعم المشترين
طرحت البنوك عدة برامج تمويل عقاري تستهدف فئات مختلفة، خصوصًا:
محدودي ومتوسطي الدخل
الشباب المقبلين على الزواج
العاملين بالقطاعين الحكومي والخاص
بعض هذه البرامج تقدم أسعار فائدة مدعومة أو شروط سداد ميسرة، ما يجعلها فرصة مناسبة رغم التغيرات الاقتصادية.
الفرق بين التمويل العقاري والقروض التقليدية
يمتاز التمويل العقاري عن القروض الشخصية بعدة نقاط:
فترات سداد أطول
قيمة تمويل أكبر
أقساط شهرية أقل نسبيًا
رهن الوحدة بدل ضمانات إضافية
لهذا يُعد خيارًا أنسب لشراء السكن مقارنة بالقروض قصيرة الأجل.
شروط الحصول على التمويل العقاري
تختلف الشروط من بنك لآخر، لكنها غالبًا تشمل:
حد أدنى للدخل
إثبات القدرة على السداد
عمر محدد للمستفيد
مقدم حجز بنسبة معينة
مستندات خاصة بالوحدة
الالتزام بهذه الشروط يسهل الحصول على الموافقة.
كيف تختار العرض الأنسب؟
قبل التقدم بطلب التمويل، ينصح الخبراء بـ:
مقارنة أسعار الفائدة بين البنوك
حساب القسط الشهري بدقة
التأكد من إجمالي تكلفة القرض
مراجعة شروط السداد المبكر
اختيار مدة سداد تناسب الدخل
الاختيار الذكي يحمي من الضغوط المالية مستقبلًا.
تأثير التمويل العقاري على سوق العقارات
يساهم التمويل العقاري في:
تحريك السوق العقاري
زيادة الطلب المنظم
دعم شركات التطوير العقاري
تحقيق استقرار نسبي في الأسعار
كما يلعب دورًا مهمًا في تلبية الاحتياج السكني للمواطنين.
هل التوقيت مناسب للشراء؟
التوقيت المناسب يختلف من شخص لآخر حسب:
مستوى الدخل
الاستقرار الوظيفي
القدرة على الالتزام طويل الأجل
لكن يرى خبراء أن الشراء بدافع السكن الفعلي، وليس الاستثمار، يظل قرارًا منطقيًا إذا توافرت الشروط المناسبة.
الخلاصة
التمويل العقاري من البنوك يظل أحد أهم أدوات تملك السكن، حتى في ظل تغير أسعار الفائدة. ورغم ارتفاع التكلفة في بعض الحالات، فإن المبادرات البنكية وفترات السداد الطويلة تفتح فرصًا حقيقية للشراء، بشرط الدراسة الجيدة واختيار العرض الأنسب.