تلعب البنوك المركزية دورًا محوريًا في إدارة الاقتصادات الحديثة، إذ لا تقتصر مهمتها على إصدار العملة أو الإشراف على القطاع المصرفي، بل تمتد إلى التحكم في معدلات التضخم، ودعم الاستقرار المالي، والتأثير في مستويات الاستثمار والاستهلاك والنمو الاقتصادي.
وتأتي أسعار الفائدة في مقدمة الأدوات التي تعتمد عليها البنوك المركزية لتنفيذ السياسة النقدية، إذ يمكن لقرار واحد برفع الفائدة أو خفضها أن يمتد تأثيره إلى البنوك والبورصة وأسعار العملات والذهب والعقارات وحركة الاستثمار وحتى القرارات اليومية للمواطنين والشركات.
لكن كيف تنتقل قرارات البنك المركزي إلى الأسواق؟ ولماذا تترقب المؤسسات والمستثمرون اجتماعات لجان السياسة النقدية باهتمام كبير؟
ما هو البنك المركزي؟
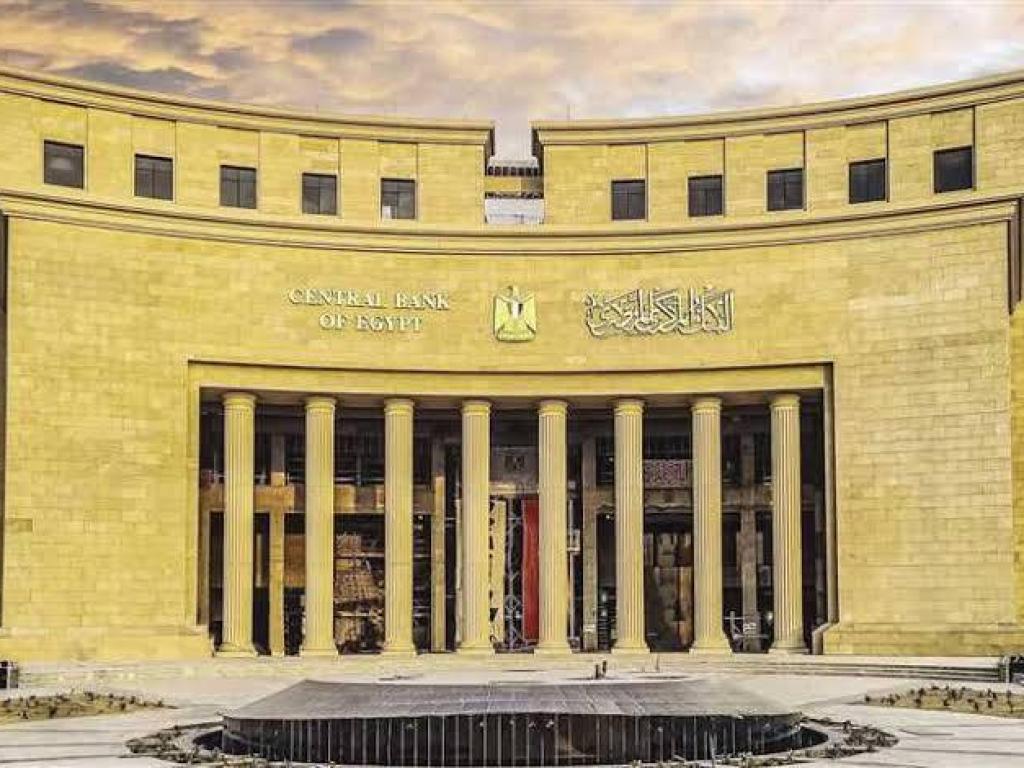
البنك المركزي هو المؤسسة المسؤولة عن إدارة السياسة النقدية للدولة والحفاظ على استقرار النظام المالي والنقدي.
وتختلف صلاحيات البنوك المركزية من دولة إلى أخرى، إلا أن مهامها الرئيسية تشمل عادةً التحكم في السيولة النقدية، وتحديد أسعار الفائدة الأساسية، والإشراف على القطاع المصرفي، وإدارة احتياطيات النقد الأجنبي، والعمل على احتواء معدلات التضخم.
كما يلعب البنك المركزي دورًا رئيسيًا في مواجهة الأزمات المالية، خصوصًا عندما تتعرض الأسواق لاضطرابات حادة أو نقص في السيولة.
ما المقصود بسعر الفائدة؟
سعر الفائدة هو ببساطة التكلفة التي يتحملها المقترض مقابل الحصول على الأموال، أو العائد الذي يحصل عليه صاحب المدخرات مقابل إيداع أمواله لدى مؤسسة مالية.
لكن السعر الذي يحدده البنك المركزي يمثل مرجعًا أساسيًا لبقية أسعار الفائدة داخل الاقتصاد.
فعندما يرفع البنك المركزي سعر الفائدة، تصبح تكلفة الاقتراض أعلى بصورة عامة، بينما ترتفع عادةً العوائد على بعض أدوات الادخار.
أما خفض الفائدة فيؤدي غالبًا إلى تقليل تكلفة التمويل وتشجيع الأفراد والشركات على الاقتراض والإنفاق والاستثمار.
لماذا يرفع البنك المركزي أسعار الفائدة؟
يأتي مكافحة التضخم في مقدمة أسباب رفع أسعار الفائدة.
عندما ترتفع أسعار السلع والخدمات بسرعة، قد يلجأ البنك المركزي إلى تشديد السياسة النقدية عن طريق رفع الفائدة.
ارتفاع الفائدة يجعل الاقتراض أكثر تكلفة، ما قد يؤدي إلى انخفاض الطلب على القروض وبالتالي تراجع الاستهلاك والاستثمار نسبيًا.
ومع انخفاض الطلب داخل الاقتصاد، قد تتراجع الضغوط السعرية تدريجيًا.
ويهدف البنك المركزي من هذه السياسة إلى تحقيق توازن بين احتواء التضخم وعدم الإضرار بالنشاط الاقتصادي بشكل مفرط.
لماذا يخفض البنك المركزي أسعار الفائدة؟
في المقابل، قد يلجأ البنك المركزي إلى خفض الفائدة عندما يعاني الاقتصاد من تباطؤ في النمو أو ضعف مستويات الاستثمار والطلب.
انخفاض الفائدة يقلل تكلفة الاقتراض بالنسبة للشركات والأفراد، وقد يشجع المؤسسات على التوسع في مشروعاتها وزيادة الإنفاق الرأسمالي.
كما يمكن أن يشجع المستهلكين على الحصول على التمويل لشراء المنازل والسيارات والسلع المعمرة.
ولهذا يوصف خفض الفائدة عادة بأنه جزء من السياسة النقدية التوسعية، بينما يُنظر إلى رفعها باعتباره أحد أدوات السياسة النقدية الانكماشية أو المتشددة.
كيف تؤثر أسعار الفائدة على البورصة؟
تُعد أسواق الأسهم من أكثر الأسواق حساسية لقرارات البنوك المركزية.
فعندما ترتفع أسعار الفائدة، تصبح أدوات الادخار والدخل الثابت أكثر جاذبية بالنسبة لبعض المستثمرين، وقد تنتقل أجزاء من السيولة من الأسهم إلى الودائع والسندات وأدوات الدين.
كما تؤدي الفائدة المرتفعة إلى زيادة تكاليف تمويل الشركات، وهو ما قد يؤثر على الأرباح والتوسعات المستقبلية لبعض القطاعات.
وفي المقابل، يمكن لخفض الفائدة أن يدعم الأسهم في بعض الحالات، نتيجة انخفاض تكلفة التمويل وزيادة جاذبية الاستثمار في الشركات.
لكن العلاقة ليست آلية دائمًا، لأن حركة البورصة تعتمد كذلك على توقعات المستثمرين والأوضاع الاقتصادية وأرباح الشركات ومستويات التضخم.
تأثير أسعار الفائدة على البنوك
البنوك التجارية تتأثر بصورة مباشرة بتحركات أسعار الفائدة.
فعند رفع البنك المركزي للفائدة، تقوم البنوك عادة بمراجعة أسعار العائد على الودائع والقروض بما يتوافق مع السياسة النقدية الجديدة.
وقد ترتفع تكلفة القروض الشخصية وتمويل السيارات والتمويل العقاري وقروض الشركات.
وفي الوقت نفسه، قد ترتفع العوائد المقدمة على بعض الشهادات والودائع الادخارية.
ولذلك فإن القرارات النقدية للبنك المركزي تنتقل سريعًا من السوق النقدية إلى القطاع المصرفي ثم إلى الاقتصاد الحقيقي.
تأثير الفائدة على الاستثمار
يحتاج الاستثمار في معظم القطاعات إلى التمويل.
وعندما تكون أسعار الفائدة منخفضة، تستطيع الشركات الحصول على التمويل بتكلفة أقل، ما قد يشجعها على إقامة مصانع جديدة أو زيادة الإنتاج أو شراء المعدات والتوسع في الأسواق.
أما عندما ترتفع الفائدة بصورة كبيرة، فقد تعيد الشركات حساباتها الاستثمارية لأن تكلفة الاقتراض تصبح أعلى.
وقد يتم تأجيل بعض المشروعات إذا أصبحت العوائد المتوقعة منها أقل مقارنة بتكلفة التمويل.
وهنا يظهر أحد أهم تحديات السياسة النقدية: كيفية السيطرة على التضخم دون خنق الاستثمار والنمو.
ماذا يحدث للعقارات عند ارتفاع الفائدة؟
القطاع العقاري حساس أيضًا لتحركات أسعار الفائدة، خصوصًا في الأسواق التي تعتمد بشكل كبير على التمويل العقاري.
ارتفاع الفائدة يعني أن تكلفة الحصول على قرض لشراء منزل قد ترتفع، وبالتالي قد تقل قدرة بعض المشترين على الشراء.
كما يمكن أن تؤثر تكلفة التمويل المرتفعة على المطورين العقاريين أنفسهم.
لكن أسعار العقارات لا تتحرك بناءً على الفائدة وحدها، إذ تتأثر كذلك بأسعار الأراضي ومواد البناء والعرض والطلب والتضخم والنمو السكاني.
العلاقة بين أسعار الفائدة والذهب
لا توجد علاقة ثابتة بنسبة 100% بين الفائدة والذهب، لكن أسعار الفائدة تلعب دورًا مهمًا في تحديد جاذبية المعدن النفيس.
فالذهب لا يدر عائدًا دوريًا مثل الودائع أو السندات.
وعندما ترتفع أسعار الفائدة الحقيقية، قد تصبح الأدوات التي تمنح عائدًا أكثر جاذبية مقارنة بالذهب.
وفي المقابل، يمكن أن يستفيد الذهب خلال فترات انخفاض الفائدة أو ارتفاع مخاطر التضخم والأزمات الاقتصادية والجيوسياسية.
كما يجب الانتباه إلى أن أسعار الذهب العالمية تتأثر بالدولار الأمريكي والسياسة النقدية العالمية ومستويات الطلب على الملاذات الآمنة.
أسعار الفائدة والعملات
قرارات البنوك المركزية تؤثر كذلك في أسواق العملات.
فعندما ترتفع الفائدة في دولة معينة، قد تصبح الأصول المقومة بعملتها أكثر جاذبية لبعض المستثمرين الدوليين الباحثين عن العائد.
لكن سعر الصرف لا يعتمد فقط على أسعار الفائدة.
فهناك عوامل أخرى تشمل معدلات التضخم، وميزان المدفوعات، والاحتياطيات الأجنبية، وحجم الدين، والتدفقات الاستثمارية، والثقة في الاقتصاد.
ولهذا قد لا يؤدي رفع الفائدة بالضرورة إلى ارتفاع العملة في جميع الظروف.
ما العلاقة بين التضخم والفائدة؟
تُعد العلاقة بين التضخم وأسعار الفائدة من أهم العلاقات في السياسة النقدية.
عندما يتسارع التضخم بصورة تتجاوز المستويات المستهدفة، قد يرفع البنك المركزي أسعار الفائدة لتقليل السيولة والطلب.
لكن إذا انخفض التضخم وأصبح الاقتصاد بحاجة إلى دعم، فقد يصبح خفض الفائدة خيارًا ممكنًا.
ولهذا فإن البنوك المركزية تراقب باستمرار مؤشرات الأسعار والأجور والاستهلاك والإنتاج والنمو قبل اتخاذ القرارات النقدية.
كيف تؤثر الفائدة على المواطنين؟
قد تبدو قرارات البنك المركزي معقدة أو بعيدة عن الحياة اليومية، لكنها تصل في النهاية إلى معظم المواطنين.
فإذا كان الشخص يمتلك قرضًا مرتبطًا بسعر فائدة متغير، فإن ارتفاع الفائدة قد يزيد تكلفة التمويل.
وإذا كان لديه مدخرات، فقد يحصل في بعض الحالات على عائد أعلى عند ارتفاع أسعار الفائدة.
كما تؤثر السياسة النقدية بصورة غير مباشرة في أسعار السلع وفرص العمل والاستثمار والنشاط الاقتصادي.
ولهذا فإن الفائدة ليست مجرد رقم تحدده مؤسسة مالية، بل عنصر مؤثر في القرارات الاقتصادية للأسر والشركات.
ما الذي يراقبه البنك المركزي قبل اتخاذ القرار؟
تدرس البنوك المركزية مجموعة كبيرة من المؤشرات قبل اتخاذ قرار رفع أو خفض أو تثبيت أسعار الفائدة.
ومن أبرز هذه المؤشرات معدل التضخم، والنمو الاقتصادي، ومستويات البطالة، والسيولة في الأسواق، والائتمان المصرفي، وحركة العملة، وأوضاع التجارة الخارجية والأسواق العالمية.
كما تراقب تطورات أسعار الطاقة والسلع العالمية، نظرًا لقدرتها على التأثير في التضخم المحلي.
ولا يعتمد القرار عادة على مؤشر واحد فقط، بل على تقييم شامل لاتجاه الاقتصاد.
لماذا تتابع الأسواق تصريحات مسؤولي البنوك المركزية؟
الأسواق لا تهتم فقط بالقرار نفسه، بل تهتم أيضًا باللغة المستخدمة في بيان البنك المركزي.
فالمستثمرون يحاولون فهم الاتجاه المستقبلي للسياسة النقدية.
إذا أشار البنك إلى استمرار المخاطر التضخمية، فقد يفهم السوق أن أسعار الفائدة قد تظل مرتفعة لفترة أطول.
أما إذا تحدث عن تراجع التضخم أو ضعف النشاط الاقتصادي، فقد تبدأ الأسواق في توقع خفض محتمل للفائدة.
ولهذا يمكن لجملة واحدة في بيان السياسة النقدية أن تؤثر أحيانًا في الأسهم والسندات والعملات والذهب.
رفع الفائدة ليس دائمًا سلبيًا وخفضها ليس دائمًا إيجابيًا
من الأخطاء الشائعة اعتبار خفض الفائدة خبرًا إيجابيًا دائمًا ورفعها خبرًا سلبيًا بالضرورة.
فالقرار يعتمد على الظروف الاقتصادية.
رفع الفائدة قد يكون ضروريًا لمواجهة تضخم مرتفع يهدد القوة الشرائية والاستقرار الاقتصادي.
وفي المقابل، قد يعكس خفض الفائدة ضعفًا في الطلب أو الحاجة إلى دعم اقتصاد يعاني من التباطؤ.
لذلك يجب تحليل القرار في سياقه وليس من خلال اتجاه الفائدة وحده.
السياسة النقدية والتوازن بين التضخم والنمو
التحدي الأكبر أمام أي بنك مركزي يتمثل في الوصول إلى درجة مناسبة من التوازن.
إذا كانت السياسة النقدية شديدة التيسير لفترة طويلة، فقد يؤدي ذلك إلى زيادة التضخم أو تكوين فقاعات في أسعار الأصول.
أما التشديد المفرط فقد يؤدي إلى تباطؤ الاستثمار والاستهلاك وارتفاع تكلفة التمويل.
ولهذا تعتمد السياسة النقدية الناجحة على التدرج ومراقبة البيانات الاقتصادية والتفاعل مع المتغيرات المحلية والعالمية.
ماذا يعني قرار تثبيت أسعار الفائدة؟
لا يعني تثبيت الفائدة أن البنك المركزي لا يفعل شيئًا.
فقرار الإبقاء على السعر دون تغيير قد يعكس رؤية بأن المستوى الحالي مناسب للظروف الاقتصادية.
وقد يكون البنك بحاجة إلى مزيد من الوقت لتقييم تأثير قرارات سابقة قبل اتخاذ خطوة جديدة.
كما يمكن أن يعني التثبيت أن هناك توازنًا مؤقتًا بين الحاجة إلى السيطرة على التضخم والحفاظ على النشاط الاقتصادي.
كيف يقرأ المستثمر قرار البنك المركزي؟
المستثمر المحترف لا ينظر فقط إلى ما إذا تم رفع الفائدة أو خفضها.
بل يقارن القرار بتوقعات السوق.
فإذا كانت الأسواق تتوقع رفع الفائدة وقرر البنك التثبيت، فقد تكون ردة الفعل قوية رغم عدم تغير السعر.
وبالمثل، إذا كان خفض الفائدة متوقعًا بالفعل، فقد يكون تأثير القرار محدودًا لأن المستثمرين سبق أن سعّروا هذا الاحتمال في الأسواق.
ومن هنا تأتي أهمية مفهوم توقعات السوق في فهم ردود الفعل على السياسة النقدية.
وأخيرًا
قرارات البنك المركزي بشأن أسعار الفائدة تعد من أكثر القرارات الاقتصادية تأثيرًا في الأسواق.
فمن خلال الفائدة يمكن للبنك المركزي التأثير في التضخم والسيولة والائتمان والاستثمار والاستهلاك، كما تمتد آثار السياسة النقدية إلى البنوك والبورصات والعملات والذهب والعقارات.
ورغم ذلك، لا توجد قاعدة بسيطة تقول إن رفع الفائدة سيؤدي دائمًا إلى نتيجة محددة أو أن خفضها سيضمن انتعاش الأسواق.
فالنتائج تعتمد على الظروف الاقتصادية ومستوى التضخم وتوقعات المستثمرين ودرجة الثقة في الاقتصاد والسياسات المالية والنقدية الأخرى.
ولهذا تبقى اجتماعات البنوك المركزية وبيانات السياسة النقدية من أهم الأحداث التي تراقبها الأسواق، لأنها تقدم إشارات أساسية بشأن اتجاه الاقتصاد خلال الأشهر المقبلة.